买 U 与换钱/冻结与风控/在海外
海外银行问卖 USDT 的钱从哪来:怎么回答、准备哪些材料
卖 USDT 的钱到了海外银行账户,银行要你说明资金来源。这封信问的不是哪家平台打来的,而是这笔钱最初怎么挣到的。按工资、货款、赠与、投资收益配材料,附说明信写法和账户受限后的申诉路径。
银行来信,说我账户收到一笔平台打来的钱,要我说明资金来源。这笔钱是我卖 USDT 换的,这样回就行吗?
不够。「卖 USDT 换的」只说了钱怎么变成现金,银行还要知道买那些 U 的钱,或者收到那些 U 的理由,是怎么来的。
这封信本身不等于账户出了事,也别拖。先看清信里要什么、哪天截止,再把钱的路线从头到尾接起来。
银行问资金来源,到底在问什么
澳大利亚反洗钱监管机构 AUSTRAC 给普通人写过一页说明,把这个词讲得很清楚:资金来源是这笔钱当初怎么挣到或得到的,不是它从哪个账户、哪个地方转过来的。
放到 USDT 上,「从币安提现的」答的是后一半。银行想看的是下面这种回答:
这笔钱来自我在 2026 年 3 月到 8 月卖出的 USDT。这批 USDT 是我用工资账户里的存款买的。
假设你是收货款的,第二句就换成「这批 USDT 是某客户为某批货付的款」。两种说法都要配文件。AUSTRAC 列的常见来源是工资、经营收入、股息和投资收益、卖房或卖个人财产的款项、赠与和继承,USDT 只是这些钱路过的一段。
银行为什么偏偏问这一笔
AUSTRAC 的资金来源指引列了几种需要进一步了解的情况:交易异常、金额异常地大、结构复杂、交易模式反常,或者看不出合理目的。
它的银行案例里,一位零售业职员的账户一周收到同一境外汇款人三笔钱,合计 95,000 澳元。汇款人此前没出现过,所在国家又被该银行列为高风险,金额也远超账户平时往来。银行综合这些情况,联系客户补材料。
对照自己的账户,准备说明这笔入账为什么和平时不同。别把 95,000 澳元当成起查金额:案例讲的是几项异常放在一起看。
回信之前,先确认这封信是真的
别点信里的链接。打开银行 App 或网银,看站内信里有没有同样的要求;没有,就打银行卡背面的电话问。
资金来源材料里有证件、流水和住址,落到骗子手里很麻烦。任何人让你把这些发到聊天软件,或者说「交一笔费用就能解冻」,都先停下。后一种话术和追款骗局是同一路数。
把钱的路线倒着接起来
从银行入账那一笔往回走,每一段留一份文件。段与段之间,金额和日期要对得上。
- 银行入账。 在对账单上圈出被问的那几笔,记下日期、金额、付款方名称。
- 平台提现和卖出。 下载平台账户结单,要能看到卖出 USDT、提现到你这个银行账户。
- USDT 进平台。 你是从钱包转进去的,就留交易哈希,可以用 USDT 转账查询核对收款地址和金额。
- USDT 的来路。 这一段最容易断,下一节按情况分开讲。
币安账户的结单在【资产】-【资产历史记录】里,点导出图标,选【导出流水明细】。更早的记录点【自定义】选日期,范围大的要分几次导出。详细步骤在导出 USDT 转账记录这篇。
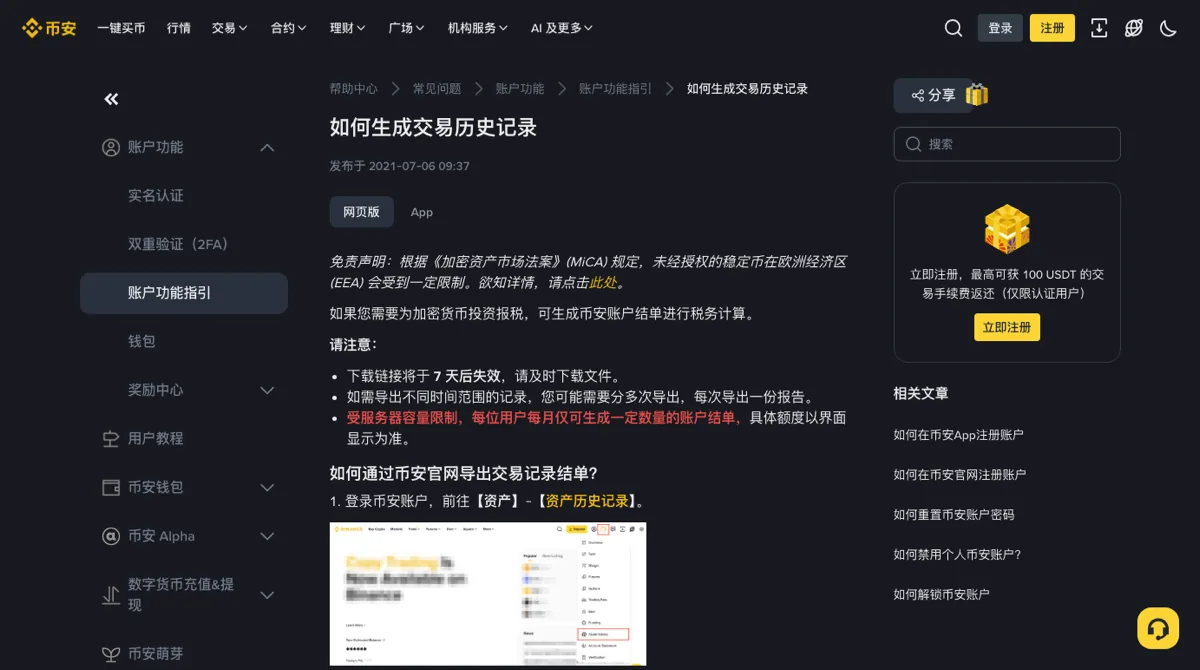
这张 2026 年 11 月的帮助页截图写着:下载链接 7 天后失效。生成后及时保存,实际可下载到哪天再看你账户里的提示。
你的 USDT 怎么来的,就交哪一类材料
下面是按「钱的来路要有独立证据」这个思路配的组合。银行没有义务接受这份清单,它点名要什么,先交什么。
用工资或存款买的
交买入记录,加上付款那段时间的银行对账单,让人看到钱从你的账户出去。再配工资单或雇主证明信,AUSTRAC 的例子里就有这两样。
收客户的货款、服务费
交合同或发票、对方付款的链上记录、你们约定金额的书面记录。假设同一地址收过好几笔,要逐笔分清谁付的,别把一堆哈希打包交上去让银行自己对。
收的是生意款,就把业务用途交代清楚。如果开户时填的是工资收入,回信要解释这次收款为什么不同。
家人给的
AUSTRAC 的案例里,银行要的是赠与人签名的赠与声明、赠与人的银行对账单,以及说明赠与人哪来这笔钱的文件。案例中的客户先交了一张没签名的纸条,银行不接受,继续要材料。
炒币赚的
交历年交易所结单,把最早投入的本金也接上。只交一张钱包余额截图很单薄。币安对同类材料的要求,可以参考资金来源证明这篇,思路相通。
其实是帮别人换的
这种情况最不能含糊。钱不是你的,就别写成自己的收入。材料对不上时,后果落在账户主人身上。先停手,找当地律师问清楚,再决定怎么回银行。
说明信写短一点,让人能逐行对账
银行没给表格时,可以先用一页概述。写清被问的是哪几笔,再按时间顺序写这笔钱怎么来的,每一句后面标上对应的附件。
关于 2026 年 9 月 3 日、9 月 10 日入账的两笔款项:
这两笔是我通过某平台卖出 USDT 后提现的款项(附件 1:银行对账单,附件 2:平台结单)。
这批 USDT 于 2026 年 3 月至 8 月买入,付款来自我的工资存款(附件 3:同期银行对账单,附件 4:工资单)。
平台账户与本账户均为我本人名下。
这是假设的例子,日期和附件换成你自己的。不知道的地方写「无法提供,原因是……」,比硬凑好。
文件用平台或银行直接导出的原件,别用 Excel 重新排版。银行要求的语言不是中文时,问清要不要翻译件。
账户被限制了,或者一直没回音
账户已经被限制,还是先把材料交上去,并留下提交记录。银行限制账户不一定会先通知你。英国金融申诉机构 FOS 的说明写明,银行怀疑账户涉及欺诈或洗钱时可以冻结,不必事先警告,这类措施通常是暂时的。
迟迟没结果,就走正式投诉。
- 英国: 先向银行投诉。FCA 的投诉期限规则区分投诉种类:支付服务或电子货币投诉,通常须在收到投诉次日起 15 个工作日内给最终答复;因银行无法控制的特殊情况延期,须在这个期限内解释原因,并最迟在 35 个工作日内给最终答复。其他银行投诉通常适用 8 周期限。不满意或超过适用期限,再找 FOS。
- 美国: 美国货币监理署的帮助页写明,某些情况下银行可以不事先通知就关闭账户,具体看开户协议。认为关错了,向这家银行的监管机构书面投诉。消费者金融保护局补充说,有些州要求银行先通知。
- 其他地区: 查开户协议里的投诉条款,再找当地的金融申诉机构。
FOS 受理时会看银行冻结的理由、账户条款、银行有没有说明为何不联系你,以及你受到的损失。
美国部分的依据是 HelpWithMyBank 的关闭账户问答。它讲的是关闭账户和向监管机构投诉;各州的通知要求见消费者金融保护局的问答。
这几件事做了,小事会变大事
改流水最伤。改金额、改日期、找人「做」一份记录,一旦被发现,你手上真实的材料也没人信了。
也别说一半。明明是卖 U 的钱,回信写成「朋友还款」,等银行看到平台名称,前面的话全要重新解释。
还有两件:别把大额拆成小笔、换个账户继续进,这正是反常交易模式;别花钱买「解冻服务」或「代办流水」。
手里的 U 还没卖时,可以提前把买入记录和结单存好。下次换钱之前,先看本地的卖出路径和平台,别等信来了才翻几年前的记录。
材料不齐的时候
几年前买 U 的记录找不到了,怎么办?
先从还能拿到的地方补:平台账户结单、当时付款的银行对账单、链上转账记录。实在缺的那一段,在说明信里照实写缺什么、为什么缺,再用工资单或会计师信函说明你当时拿得出这笔钱。别自己补做一份记录。
银行要我提供钱包助记词或私钥,能给吗?
不能。证明地址是你在用,靠的是交易记录和平台结单,用不到助记词。开口要助记词的,不管自称哪家银行,都当骗子处理。
银行不告诉我具体是哪里不对,能追问吗?
能问,对方未必全说。你可以问清三件事:要补哪几份材料、截止到哪天、交到哪个渠道。限制迟迟不解除,就走银行的正式投诉渠道。
规则、费用和入口都会变,照着做之前,先看一眼官方页面现在怎么写。